Codexで家計簿を整理した実録|719件の明細を照合し、月35万円予算を見直すまで
 rokimura
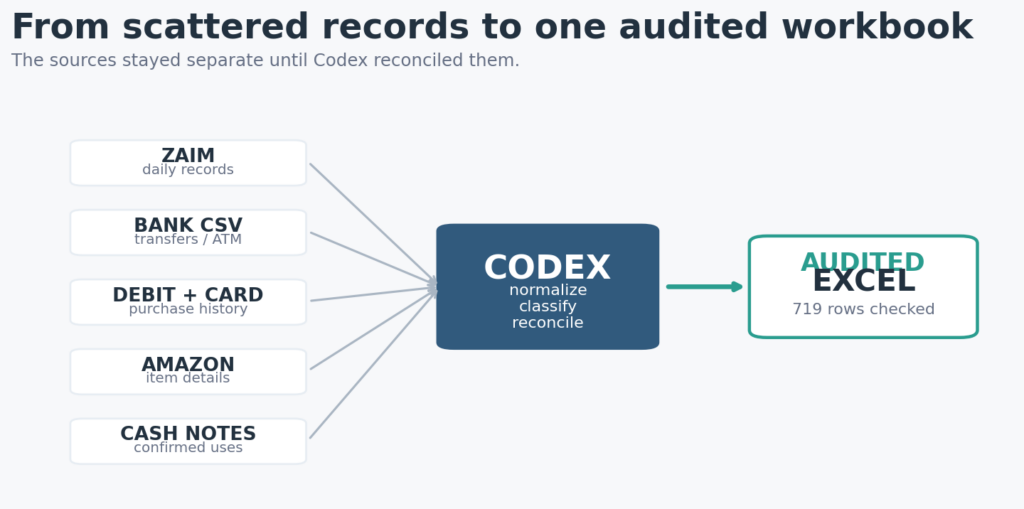
家計簿アプリには記録がある。銀行やカードの明細も残っている。ところが、それをExcelにまとめて「結局、わが家は毎月いくら使っているのか」まで確認する作業が、3〜4か月分たまっていました。
私が困っていたのは、家計簿をまったく付けていないことではありません。むしろ逆でした。Zaim、銀行口座、デビットカード、クレジットカード、Amazonの注文履歴、現金のメモ、以前から使っていたExcel。記録先が多く、それぞれの数字の意味が少しずつ違うため、最後の集計までたどり着けなかったのです。
そこで、Codexの「022家計簿」というプロジェクトに作業をまとめ、2026年1月から8月までの家計データを整理しました。最終的には719件を元明細と突き合わせ、通常生活費344万9,478円、旅行の特別会計430,008円、合計387万9,486円まで確認しました。
この記事の結論
- Codexを使うと、複数ファイルの集計・分類・突合・Excel更新をかなり省力化できる。
- ただし「どこまでを生活費にするか」「不明な現金をどう扱うか」は、人が先に決める必要がある。
- 一度集計しただけでは不十分で、元明細との全件突合まで行って初めて数字を信頼できる。
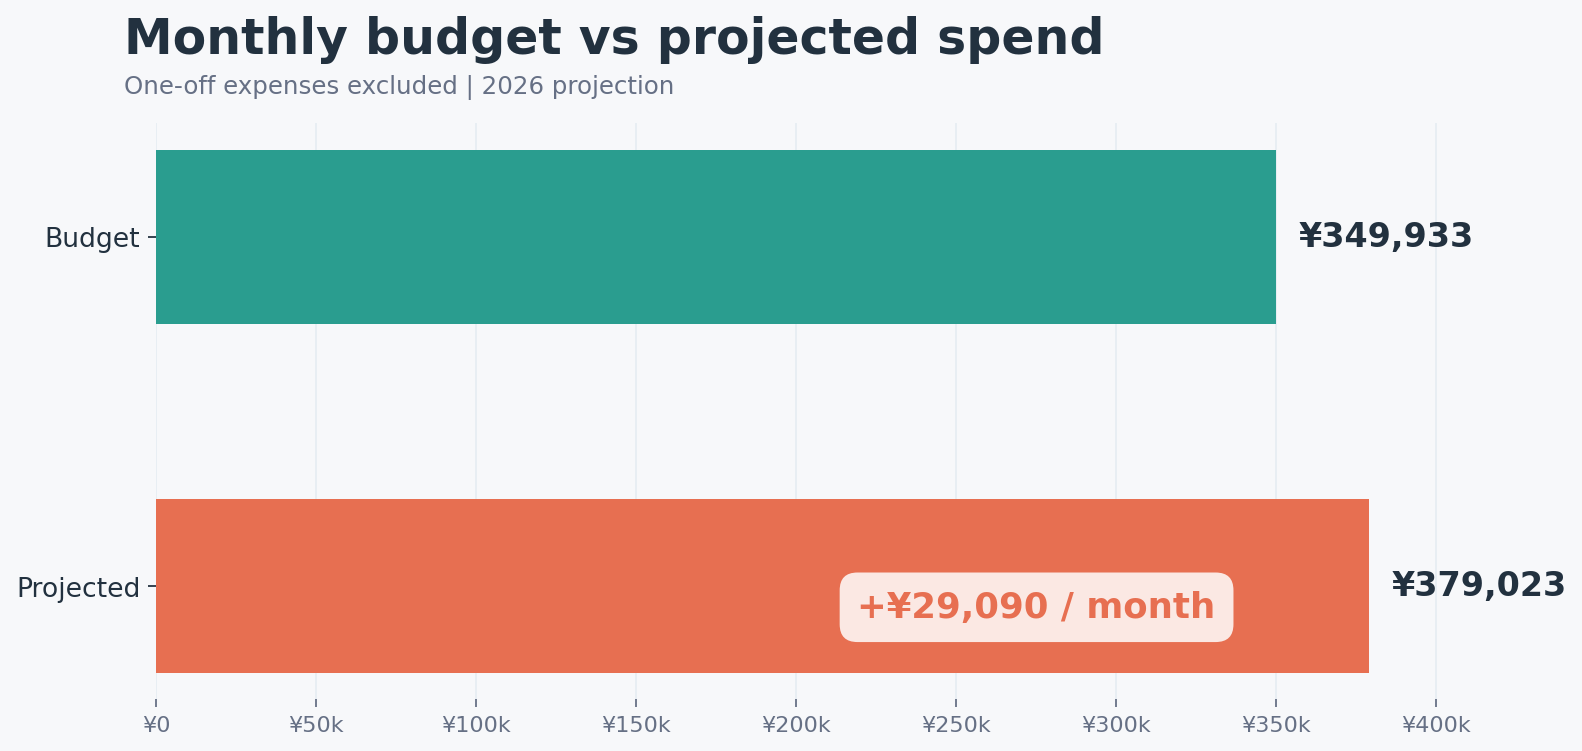
- わが家では、一時支出を除いても月35万円予算より月2万9,090円上振れする見込みだった。
家計簿の記録はあるのに、全体像が見えなかった
日々の記録にはZaimの無料プランと銀行連携を使い、最終的な年間管理はGoogleスプレッドシートやExcelで行っていました。この方法自体は悪くありません。問題は、アプリで記録した後にExcelへ反映する工程が別にあり、忙しい時期ほど転記が後回しになることでした。
「今月は使いすぎた気がする」と思っても、確かな数字が出るのは数か月後。その頃には、なぜ増えたのかを思い出すのも難しくなります。固定費が増えたのか、旅行や外構工事のような一時支出が重なったのか、食費が日常的に上がっているのか。同じ“支出増”でも、取るべき対策は違います。
そこで、Codex上では作業を一つのフォルダに集め、目的ごとにチャットを分けました。
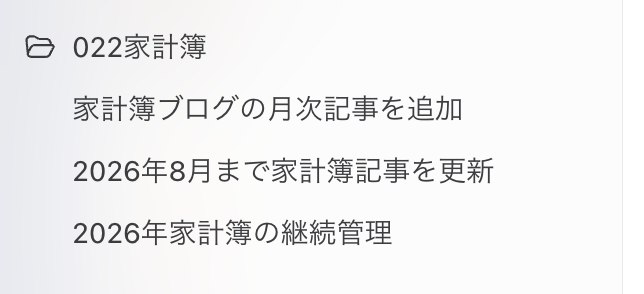
プロジェクトに入れたから自動的に全部つながる、というより、「今年の家計簿に関する作業場所を迷わない」ことが大きな利点でした。途中で作業を再開するときも、どのファイルが最新か、前回どこまで確認したかを追いやすくなります。それでも、毎回「最新の監査済みファイルを使う」「今回は何月までを対象にする」と明記するようにしました。
Codexに渡したもの
最初からきれいなデータを用意できたわけではありません。実際に渡したのは、用途も形式もばらばらな資料でした。
| 資料 | 確認したかったこと | 注意点 |
|---|---|---|
| Zaimの記録 | 日々の支出、現金で払った教育費など | アプリ側の分類をそのまま採用せず、わが家の分類へ置き換える |
| 楽天銀行のデビット明細 | 日常の買い物、旅行中の支払い | 口座への計上日ではなく、実際の利用日で月を決める |
| クレジットカード明細 | 光熱費、保険、衣類、教育用品、ETCなど | 投資信託の積立や、お小遣い用カードの個別支出を生活費に重ねない |
| 福井銀行・JAの明細 | 水道、学校、習い事、住宅ローン、税金 | 引落名だけでは分かりにくいものを確認する |
| Amazon注文履歴 | カード明細だけでは分からない商品の中身 | 注文日、金額、商品名をカード明細と照合する |
| 現金の記録・本人の説明 | ATM出金後の使い道、明細に出ていない大口支出 | 確認できない用途は推測しない |
| 従来のExcel家計簿 | 年間集計、予算比較、継続管理 | 元データ、計算、監査結果の役割を分ける |
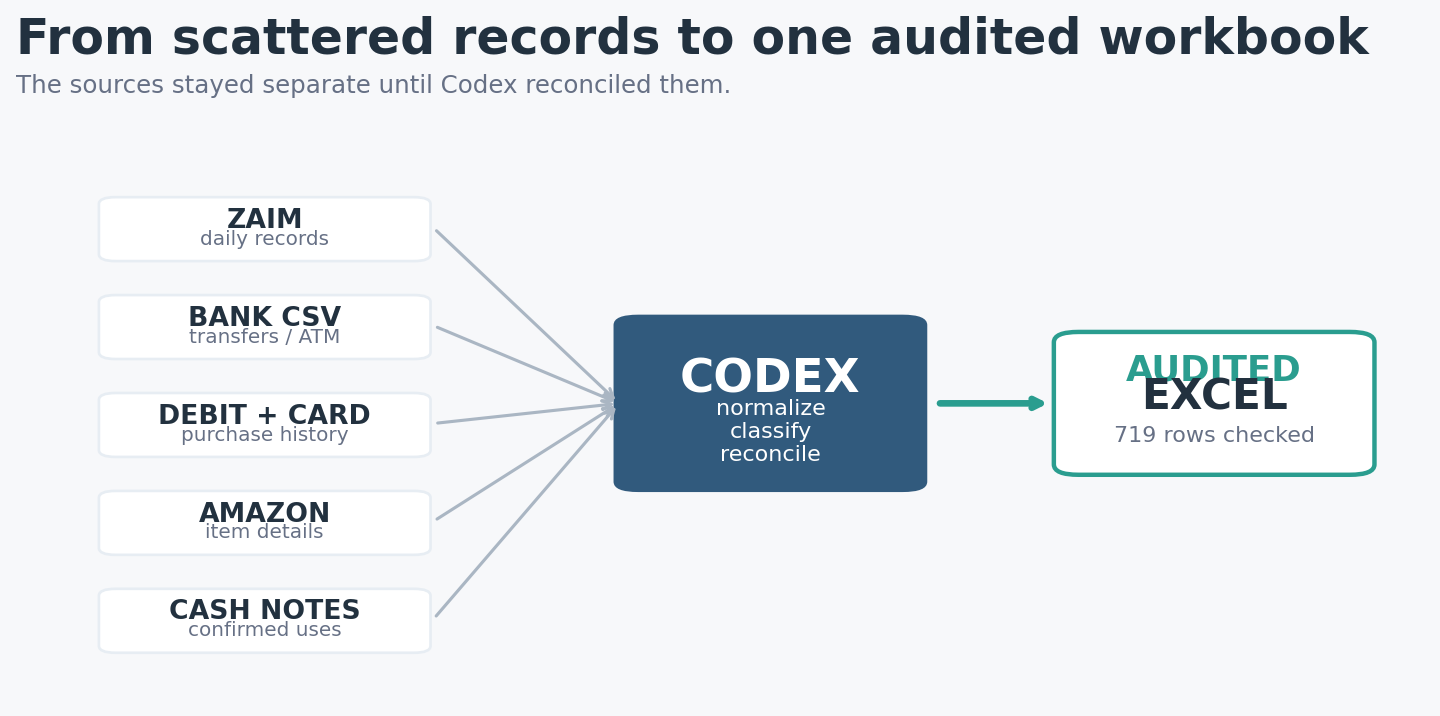
公開用データは最初に線引きした
今回の記事では、予算額と支出額は実額で掲載します。一方、夫婦それぞれの収入額、資産額、口座番号、カード番号、住所、注文番号は、本文にも画像にも出しません。分析用ファイルに情報が入っていても、「分析に必要なデータ」と「公開してよいデータ」は別に管理します。
先に決めたのは、計算式より「わが家のルール」
家計簿で難しいのは足し算ではありません。同じ支払いでも、家庭によって意味が違うことです。たとえばATMで3万円を下ろしたとき、銀行明細だけでは食費なのか教育費なのか分かりません。AIに「たぶん教育費」と推測させれば表は埋まりますが、その数字は信頼できません。
そこで、集計を始める前に次のルールを決め、Excelの「前提・メモ」に残しました。
| 項目 | 採用したルール | 理由 |
|---|---|---|
| デビットカード | 口座計上日ではなく利用日で集計 | 実際に買い物をした月へそろえるため |
| 投資・NISA | 生活費から除外 | 消費ではなく資産の移動として扱うため |
| 夫婦のお小遣い | 夫2万5,000円、妻2万5,000円の計5万円を毎月家計支出に計上 | お小遣いから買った個別商品まで入れると二重計上になるため |
| ATM出金 | 出金額は総支出に残し、用途が確認できた分だけ各費目へ移す | 現金支出の漏れと、根拠のない分類の両方を防ぐため |
| 旅行 | 通常生活費と分けて特別会計にする | 旅行月だけ日常生活費が急増したように見えるのを防ぐため |
| スーパー等の混合購入 | レシートがない限り、食料品と日用品を無理に分けない | 店名だけで中身を断定できないため |
| 酒・ケーキ・アイス等 | 店名から明確なものだけ趣味・娯楽へ分離 | 日常の食費と嗜好品を少し分けて見たかったため |
| 用途不明 | 「現金・未分類」として残す | 空欄を埋めることより、分からない事実を残す方が安全なため |
このルール作りは、人が担当する部分です。Codexは決めたルールに沿って大量の行を処理できますが、「お小遣いをいつ家計支出とみなすか」「旅行を日常費から分けるか」といった家計の方針までは、こちらが決めない限り分かりません。
実際に行った作業は5段階
-
まず編集せず、資料の棚卸しをする
いきなりExcelを書き換えず、ファイルごとの期間、口座、列、重複の可能性、不足資料を一覧にしてもらいました。ここで「カード明細とAmazon注文履歴は同じ買い物を別の角度から見た資料」「旅行の予約代は通常生活費と分ける」といった関係を整理します。
2026年1月〜8月の家計簿を整理します。 まだExcelは編集せず、アップロードした資料ごとに ・対象期間 ・出所(銀行、カード、Zaimなど) ・金額列と日付列 ・重複しそうな資料 ・不足している情報 を一覧にしてください。 投資・積立は生活費に含めません。 -
日付と金額をそろえる
「利用日」「処理日」「口座計上日」が混在していたため、家計簿では利用日を基本にしました。円記号、カンマ、マイナス記号、小計行、合計行も整えます。小計と個別明細を両方足すと二重計上になるため、集計対象は明細行だけにします。
-
店名だけで分からない支出を、別資料と突き合わせる
特にAmazonは、カード明細だけでは商品が分かりません。注文履歴の金額・日付・商品名を照合し、衣類、教育用品、日用品などへ分けました。反対に、スーパーやドラッグストアはレシートがなければ中身を断定せず、混合買い物として扱いました。
-
分類結果をExcelへ反映し、予算比較を作る
通常生活費、旅行特別会計、固定費・変動費・年払い・臨時費を分けました。さらに、年間着地予測、月35万円予算との比較、食費の再確認を別の見方として追加しました。大切なのは、見方を増やしても元の支出総額が変わらないことです。
-
最後に元明細719件を全件突合する
Excelの合計がそれらしく見えても、漏れや重複がないとは限りません。元明細ごとに、日付、出所、摘要、金額、Excel上の反映先、照合結果を並べ、差額が0円になるまで確認しました。
元明細を1件ずつ監査してください。
列は「日付/出所/摘要/金額/Excelの反映先/照合結果」にします。
未照合、重複、期ズレ、投資除外、旅行振替、現金未分類を区別し、
通常生活費+旅行特別会計=総支出になることを独立に確認してください。
不明な用途は推測せず、確認待ちとして残してください。
一度できた集計を、そのまま完成扱いしなかった
今回いちばん時間をかけたのは、最初の集計を作ることより、その数字を疑って見直すことでした。途中版では、分類や予測の前提に修正が必要な箇所が残っていました。
| 見つかった点 | 途中の状態 | 最終的な修正 |
|---|---|---|
| 軽自動車税1万800円 | Excelへの反映漏れ | 福井銀行の6月1日明細で確認し、自動車税へ追加 |
| 旅行関連ETC 2万9,060円 | 通常の交通費に混在 | 各旅行の特別会計へ振り替え |
| ATM出金 | 教育費へ寄せすぎる可能性 | Zaimで確認できた2万6,108円だけ教育費へ。残りは未分類 |
| 現金・未分類 | 予算予測に十分反映されていない途中版があった | 10万1,400円を残し、年換算15万2,100円として予測へ反映 |
| 外構・タイヤ・家具等 | 日常費と一緒だと月平均を押し上げる | 支出総額には残し、35万円予算比較では一時支出として分離 |
この経験から、「AIが表を作った=完成」ではなく、「元明細と別計算して同じ金額になるか」を確認する工程が必要だと分かりました。特に年払いの税金や、口座が分かれている支出は、日常のカード明細だけを見ていると抜けやすいです。
719件を突き合わせた最終結果
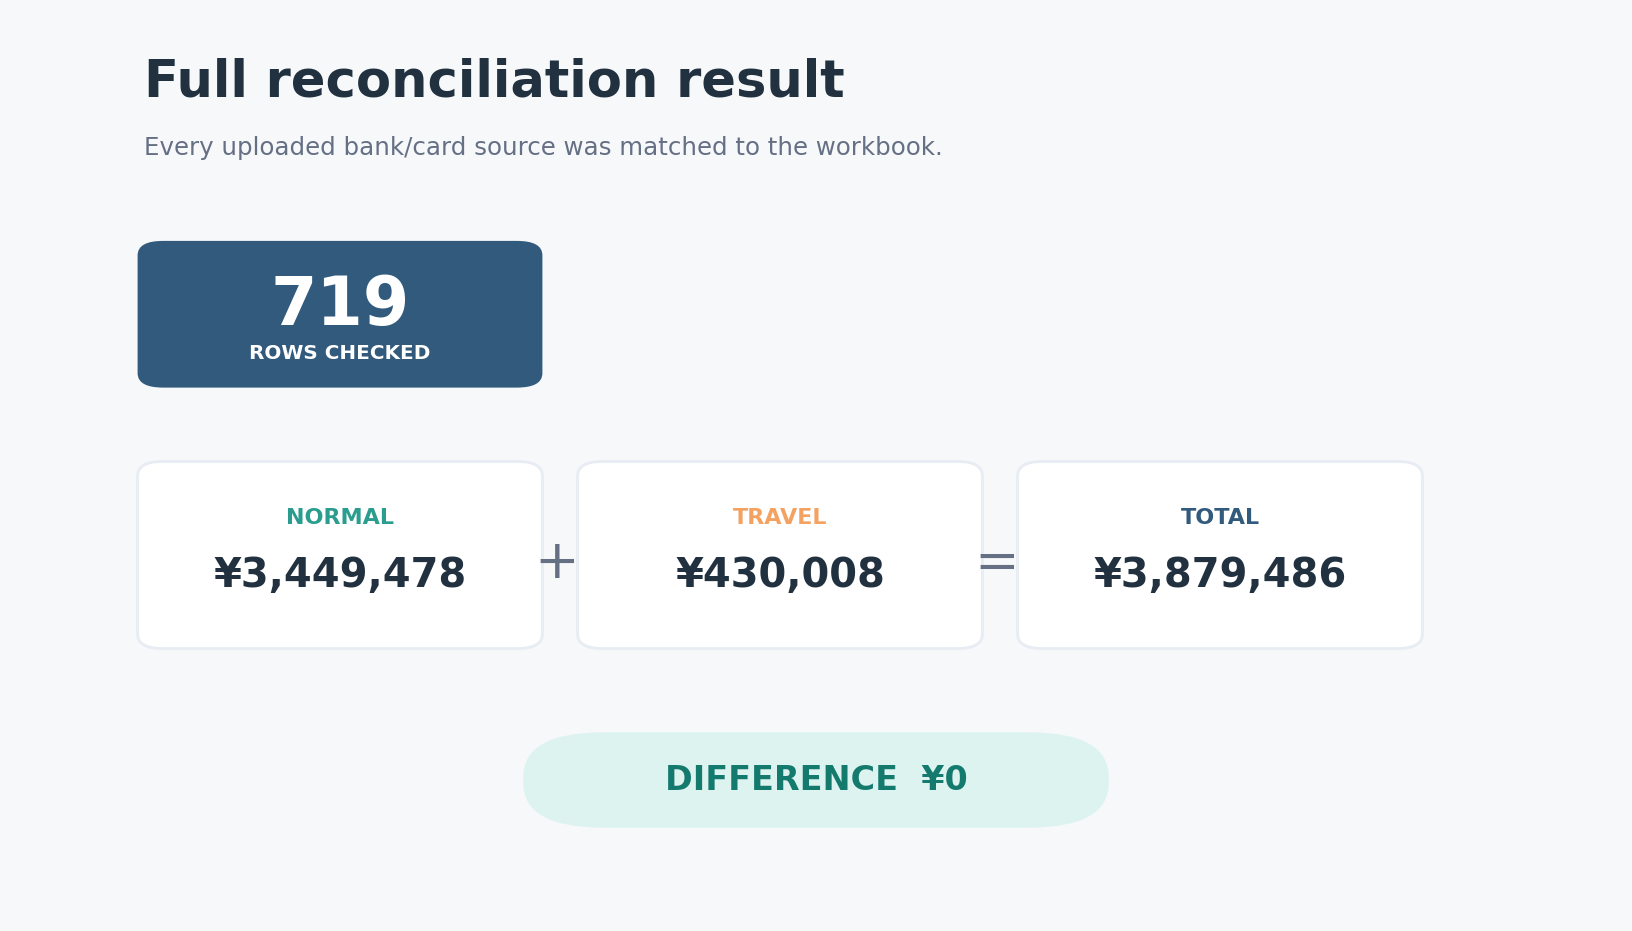
ここでいう「一致」は、アップロードした銀行・カード明細と、合意した家計ルールを前提にした結果です。住宅前のコンクリート敷設45万円は、支出したことを私が確認していたためExcelへ計上していますが、今回渡した銀行・カード明細の中には支払元がありませんでした。そこで「原票未確認」と明記し、なかったことにはしませんでした。
差額0円でも、すべての用途が確定したわけではない
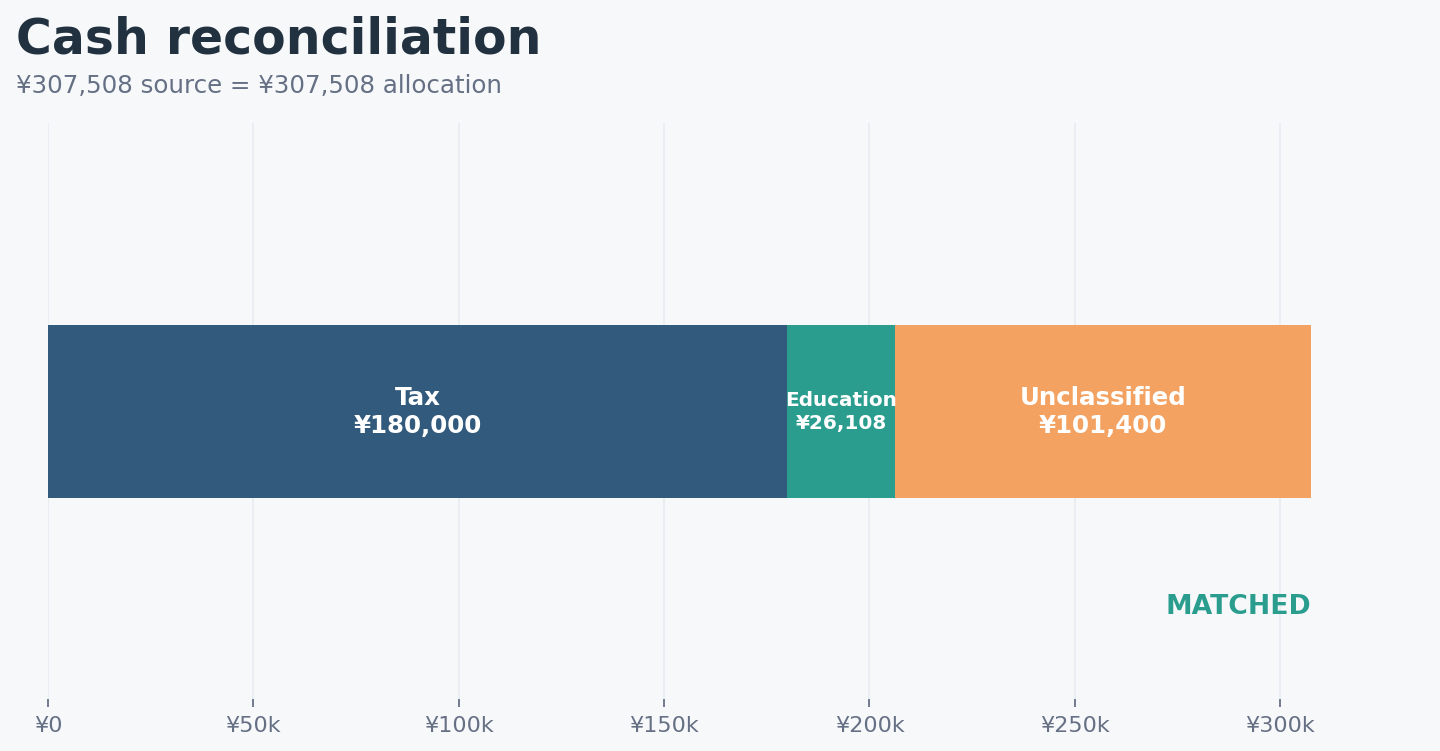
総額の一致と、分類の確定は別です。現金10万1,400円は支出総額に含まれていますが、用途はまだ「現金・未分類」です。無理に分類しないことで、総額を落とさず、後から正しい費目へ動かせます。
現金は「出金」と「使い道」を分けて照合
ATM出金30万5,000円に、1月の期首財布から使った教育費2,508円を加えると、現金の原資は30万7,508円でした。これを税金18万円、確認済み教育費2万6,108円、現金・未分類10万1,400円へ分けると、ぴったり一致します。
月ごとの支出を見ると、増えた理由が見える
通常生活費だけの月平均は43万1,185円でした。ただし、この中には8月の外構工事45万円が含まれています。外構工事を除くと月平均は37万4,935円です。さらに旅行は特別会計へ分けているため、「毎月の暮らし」「その年だけの大きな支出」「旅行」を同じ数字で判断しないようにしました。
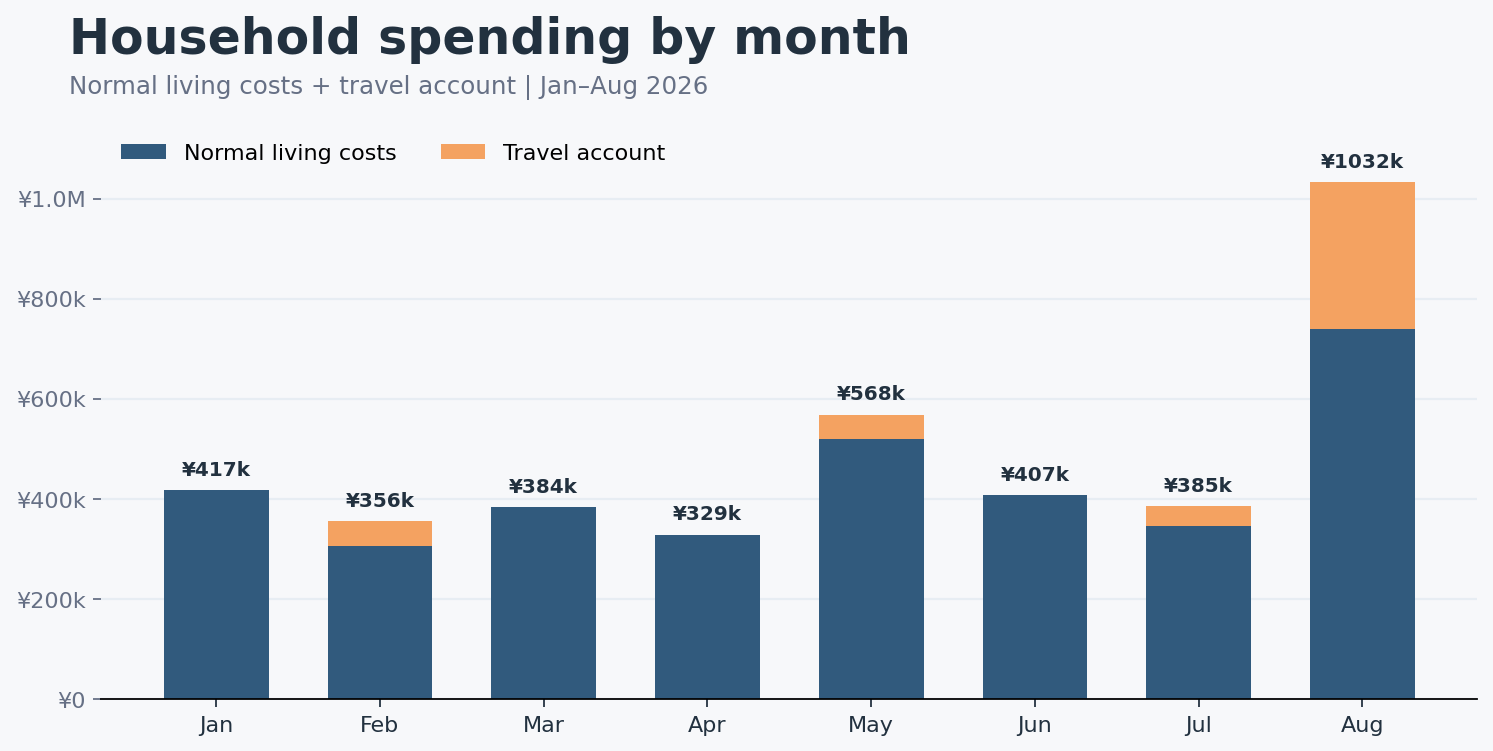
| 月 | 通常生活費 | 旅行 | 合計 |
|---|---|---|---|
| 1月 | 417,455円 | 0円 | 417,455円 |
| 2月 | 307,122円 | 48,621円 | 355,743円 |
| 3月 | 383,672円 | 0円 | 383,672円 |
| 4月 | 329,259円 | 0円 | 329,259円 |
| 5月 | 519,250円 | 49,203円 | 568,453円 |
| 6月 | 407,263円 | 0円 | 407,263円 |
| 7月 | 346,102円 | 39,184円 | 385,286円 |
| 8月 | 739,355円 | 293,000円 | 1,032,355円 |
月35万円予算と比べると、月2万9,090円の上振れ見込み
次に、監査時点で使っていた「月35万円」の予算表と比較しました。厳密な予算月額は34万9,933円、年間419万9,200円です。
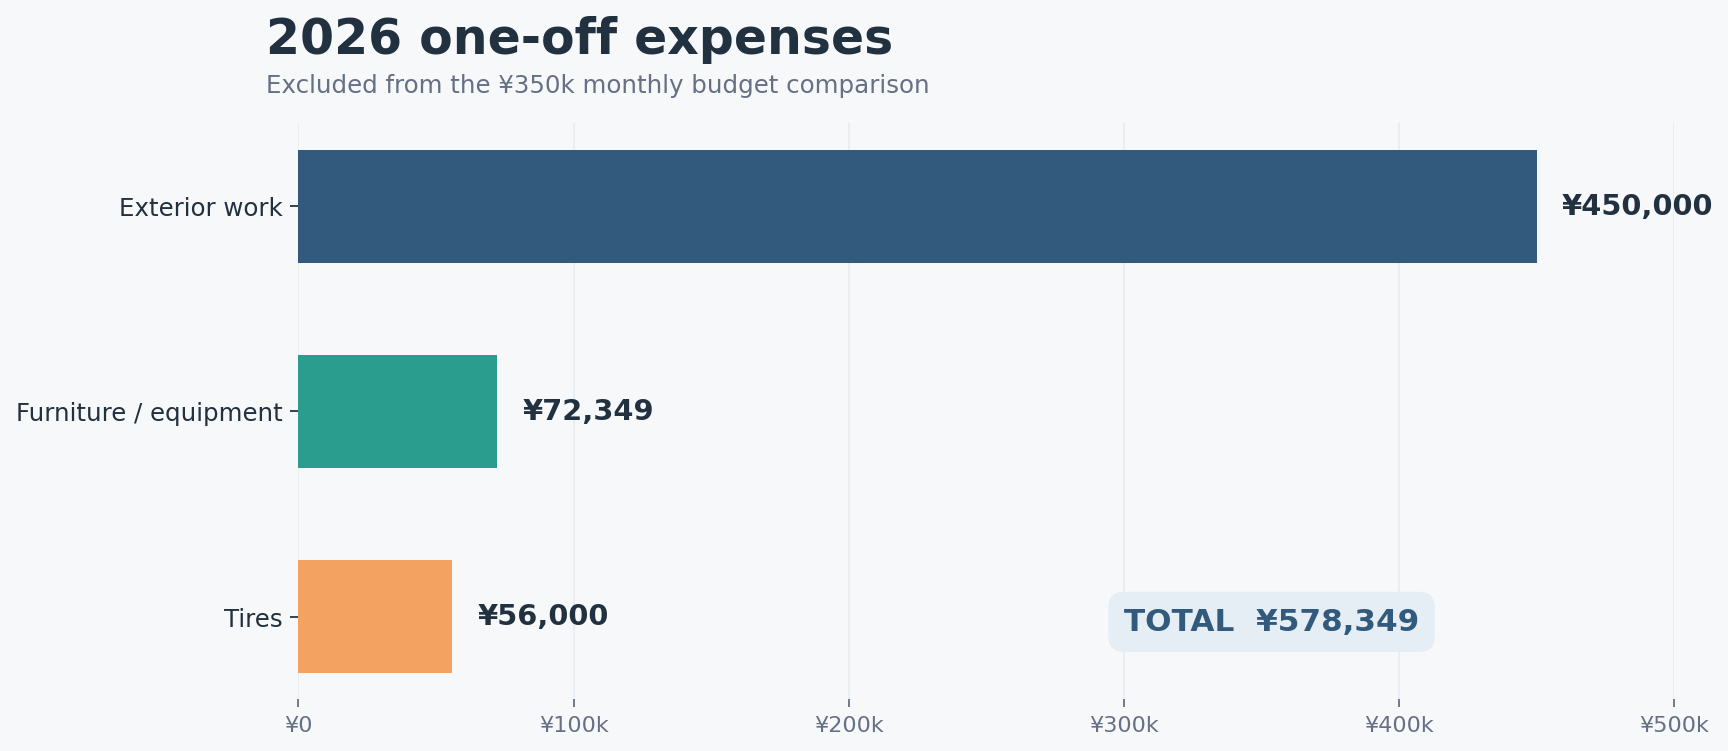
2026年特有の外構工事45万円、タイヤ5万6,000円、家具・備品7万2,349円を除いた年間着地予測は454万8,280円。予算との差は年間34万9,080円、月換算で2万9,090円でした。
「月2.9万円の使いすぎ」と単純には言えない
差額の中には、用途がまだ分からない現金の年換算15万2,100円や、予算表に税金専用枠がないことによる構造的な差も含まれます。数字が予算を超えたらすぐ節約項目を探すのではなく、「日常的な上振れ」「年払い」「未分類」「一時支出」に分けて読む必要があります。
一番大きかった日常の上振れは、食費+日用品
スーパー、ドラッグストア、PLANTなどでは、食料品と洗剤・消耗品を同じ会計で買います。レシートがない状態で1円単位まで分けるのは現実的ではありません。そこで、35万円予算との比較では次の三つをまとめて見ました。
- スーパー等の混合買い物
- 外食
- 金額が明確な日用品
一方、酒販店、ケーキ店、アイス店など、店名から明確に判断できる2万5,443円は「趣味・娯楽」へ分けました。パン屋、コンビニ、スーパー内の菓子は、レシートがないため無理に分けていません。
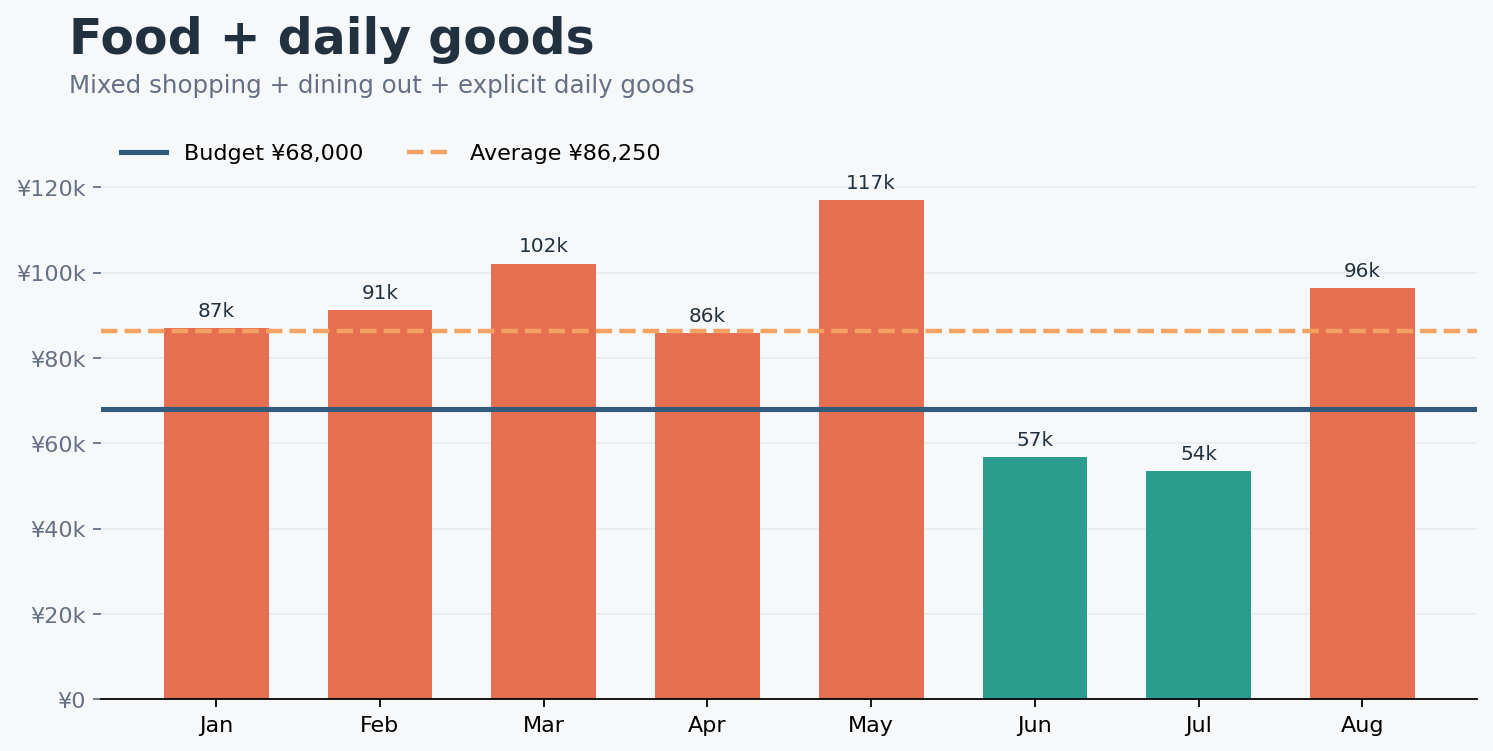
ここは、今後の改善効果が出やすい部分です。ただし「全部が食料品」と決めつけるのも危険です。次回からレシートを残す月を決める、店舗別に数週間だけ中身を確認するなど、集計の精度を上げてから対策を考える方が納得できます。
日常費と混ぜない方がよかった二つの支出
1.その年だけの一時支出
外構工事、家具・備品、タイヤは、2026年の総支出には含めます。しかし、毎年・毎月同じように発生する支出ではありません。そこで「今年いくら使ったか」には含め、「月35万円で暮らせているか」の比較からは外しました。
2.旅行の特別会計
旅行も日常生活費とは別にしました。奈良4万8,621円、愛知・名古屋4万9,203円、大阪3万9,184円、石垣島の予約29万3,000円で、合計430,008円です。旅行中に使ったETC 2万9,060円も通常の交通費から各旅行へ移しました。
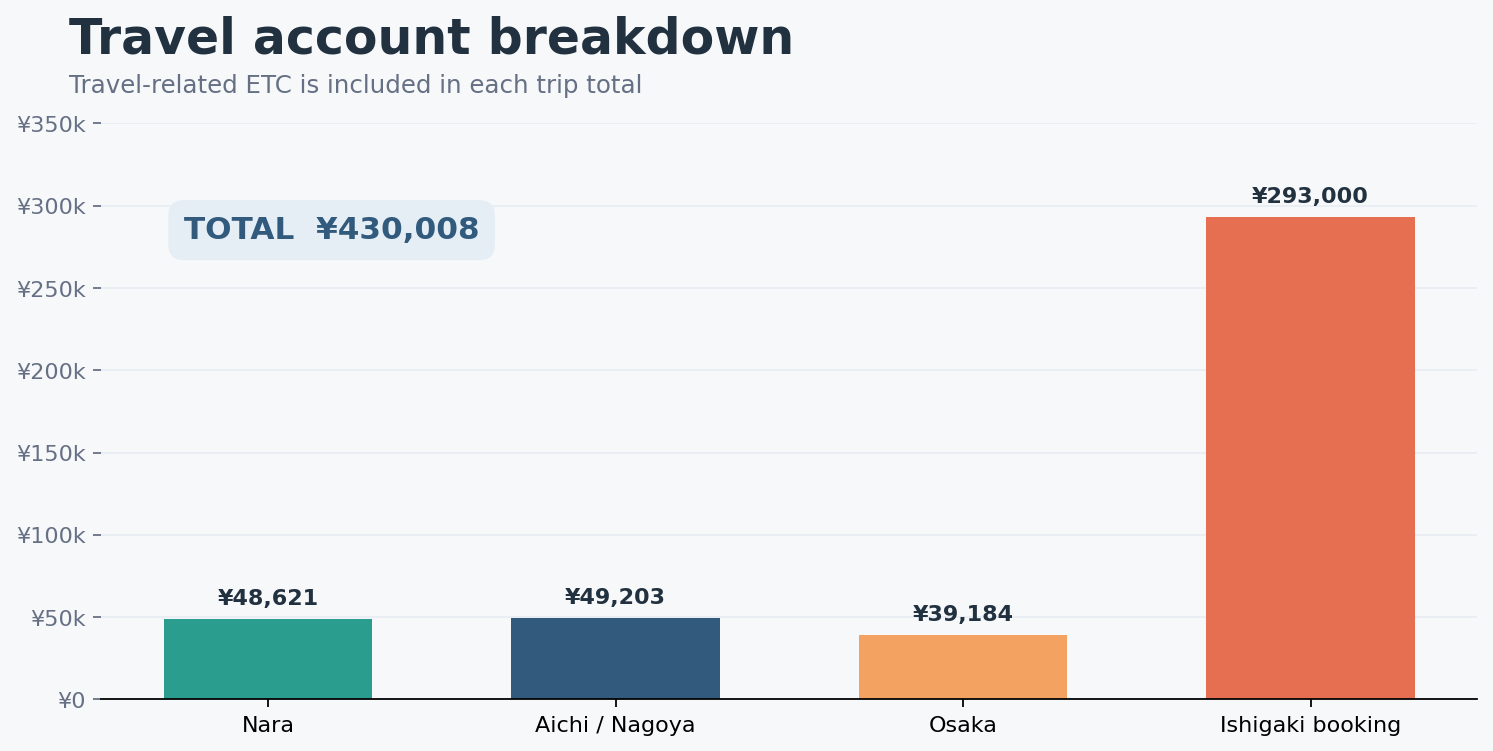
監査時点の50万円予算では範囲内ですが、予約代だけで判断すると危険です。現地の食事、レンタカー、移動、レジャー、お土産を追加すると増えるため、「今は予算内。ただし未計上あり」と書き残しました。
ほかに見えた予算差
| 項目 | 年間予算差 | 読み方 |
|---|---|---|
| 食費+日用品 | +218,999円 | 最も大きい日常支出の上振れ。月換算約1万8,250円 |
| 趣味・娯楽 | +130,847円 | お小遣い月5万円に、通常レジャーと明確な嗜好品が加わる |
| 税金+車の年払い | +126,843円 | 税金用の予算枠不足と、自動車保険・車検・軽自動車税の差 |
| 現金・未分類 | +152,100円 | 1〜8月実績10万1,400円を年換算。分類しても総額は変わらない |
| 教育費 | −96,332円 | ATM出金全額を教育費にする方法をやめ、確認済み支出だけにした結果 |
| 旅行 | −69,992円 | 監査時点では50万円予算内。ただし石垣島の現地費用は未反映 |
この表を見ると、予算超過の原因を一つに決められないことが分かります。食費・日用品は日常的な改善候補ですが、税金は「使いすぎ」ではなく予算表側の項目設計に問題があります。現金・未分類は、分類の精度を上げる余地です。項目ごとに対策が違います。
Codexが得意だったこと、人が決めたこと
| Codexに任せやすかったこと | 私が判断したこと |
|---|---|
| 複数ファイルの列・日付・金額形式をそろえる | どの期間とファイルを正とするか |
| 同額・同日付の候補を探し、Amazon注文と明細を照合する | 商品や店の意味、家庭用か個人用か |
| 決めた分類ルールを多数の行へ適用する | 投資、旅行、お小遣い、現金の扱い |
| 月別・カテゴリ別の合計、予測、予算差を計算する | 一時支出を日常予算から外すか |
| 元明細とExcelの差額、漏れ候補、重複候補を出す | 明細外の45万円を実支出として計上する根拠 |
| Excelのサマリー、監査表、グラフを更新する | どの数字を公開し、どの個人情報を隠すか |
Codexを使ったからといって、家計簿が完全自動になったわけではありません。私がやらなくてよくなったのは、何百行もの転記・合計・照合を手作業で繰り返す部分です。その代わり、私は「わが家ではどう数えるか」「この結果は納得できるか」という判断に時間を使えました。
同じ方法を試すための実践手順
ここからは、これから自分の家計簿を整理する人向けに、再現しやすい順番へまとめます。
対象期間を一つに決める
最初から数年分を扱わず、「2026年1〜3月」のように区切ります。銀行、カード、アプリのすべてで同じ期間を用意します。
元データは加工せず残す
ダウンロードしたCSVや元のExcelは別に保管し、作業用コピーを使います。後で数字が変わったとき、元に戻って確認できます。
公開・非公開を先に決める
ブログに使う場合は、収入額、資産額、口座・カード番号、住所、注文番号を非公開にします。スクリーンショットは本文より情報が漏れやすいので、画像も同じ基準で確認します。
分類ルールを文章にする
お小遣い、旅行、投資、ATM出金、立替、返金をどう扱うかを書きます。ここを曖昧にすると、月ごとに数字の意味が変わります。
不明項目を無理に埋めない
「未分類」「確認待ち」という置き場を作ります。AIには「推測しない」と明記します。
集計後に、元明細との監査表を作る
ファイル別合計、Excel反映額、除外額、差額を並べます。合計だけでなく、1件ずつ追える明細も残します。
総額と分析用の見方を分ける
総支出から大口支出を消してはいけません。「総額には含めるが、日常予算の比較では分ける」という二つの見方を作ります。
最初に渡す指示の例
この家計簿を継続管理できる形に整理してください。

【対象】2026年1月〜8月
【目的】月35万円予算との比較、年間着地予測、翌月以降の更新
【必須ルール】
・投資と積立は生活費から除外
・夫婦のお小遣いは合計5万円/月を家計支出とし、個別購入は重複計上しない
・旅行は特別会計
・ATM出金は総支出に残し、確認済み用途だけ費目へ振り替える
・用途不明は推測せず「現金・未分類」
・デビットは利用日基準

まずファイルと重複候補を整理し、編集案を示してください。
集計後は元明細との全件突合表と、差額0円の確認を付けてください。
翌月からの更新指示の例
前回の監査済みファイルを基準に、9月分を追加してください。
既存の分類ルールと過去月の数値は変更せず、
新規明細だけを追加してください。

更新後に確認するもの:
1. 9月の通常生活費
2. 旅行特別会計
3. 現金・未分類の増減
4. 月35万円予算との差
5. 年間着地予測
6. 元明細とExcelの差額

判断が必要な明細は勝手に分類せず、質問一覧にしてください。
続けやすくするために変えたこと
一度きれいな家計簿を作っても、更新が面倒ならまた止まります。そこで、継続管理では次の形を目指しています。
- 元明細、集計、分析、監査を同じ役割のシートに混ぜない
- 「前提・メモ」に分類ルールを残す
- 毎月は新規明細だけを追加する
- 最後にファイル別合計と差額だけは必ず確認する
- 現金・未分類を0円に見せるための推測はしない
- 予算超過は、日常費・年払い・一時支出・旅行に分けて読む
Codex内では、「家計簿ブログの月次記事を追加」「2026年8月まで家計簿記事を更新」「2026年家計簿の継続管理」のように作業を分けました。分析ファイルを整える作業と、外向けの記事を書く作業を分けておくと、公開してはいけない情報を本文へ混ぜにくくなります。
分析して終わりにせず、予算の使い方も変えた
今回の監査で数字をそろえた後、予算の中身も見直しました。大切だったのは、無理に過去の予算へ合わせることではなく、実際の暮らし方に合う枠へ直したうえで、減らす場所を決めることでした。
| 見直したこと | 今後の考え方 |
|---|---|
| 月35万円の目標 | 旅行を別世界の支出にせず、旅行費も含めた年間生活費の中で管理する |
| 旅行費 | 監査時点の50万円から、実際の旅行計画に合わせて年60万円を想定。月5万円ずつ取り分ける考え方にする |
| 食費・日用品・外食・レジャー | 店ごとの細かい分類に振り回されないよう、まとめて月8万3,000円を目安にする |
| 減らす目安 | 見直し時点の月約9万7,100円から、まず月約1万4,000円の差を縮める |
| 税金・車検・保険 | 「臨時の使いすぎ」ではなく、毎年発生する年払いとして先に予算へ入れる |
予算表は、一度作ったら守り続ける正解表ではありません。実績を見て、費目の分け方が細かすぎればまとめる。毎年出る支出が抜けていれば足す。旅行のように家族で大切にしたい支出は、最初から確保する。そのうえで、日常の買い方をどこまで変えれば月35万円へ近づくかを考えるようにしました。
やってみて分かったこと
家計簿をAIで扱う価値は、単に自動でグラフを作れることではありませんでした。私にとって大きかったのは、「数か月分たまったから、もう手を付けたくない」という状態から抜け出せたことです。
一方で、AIは家庭の事情を最初から知っているわけではありません。お小遣いから払ったものを家計に入れるのか、旅行中のETCを交通費にするのか、投資の引落を支出にするのか。こうした境界を決めずに集計だけ頼むと、見た目はきれいでも意味の違う数字ができてしまいます。
今回の最終結果は、最初の一回で出たものではありません。軽自動車税の漏れを見つけ、旅行ETCを移し、ATM出金の扱いを直し、現金・未分類を予測へ戻し、719件を照合した末の数字です。その過程まで残しておくことで、翌月から同じ基準で更新できます。
最後に
家計簿をAIに任せるというより、面倒な転記・集計・突合作業をAIと分担し、人は判断と確認に集中する。その使い方なら、家計簿がたまってしまった人にも現実的だと思います。
まずは1〜3か月分だけ、資料をそろえ、分類ルールを決め、最後に元明細と差額0円になるかを確認する。そこまでできれば、次月からは「ゼロから作り直す家計簿」ではなく、「更新して育てる家計簿」に変えられます。
※この記事の金額は、2026年1〜8月の実データをもとにしています。予算・支出は実額を掲載し、夫婦の収入額・資産額・口座情報などは非公開にしています。
\ 最新情報をチェック /